Os 5 fatores do scoring proprietário PAPX: como priorizamos leads de alto potencial e baixo risco
Metodologia técnica do scoring proprietário utilizado pela PAPX para priorização de leads em crédito distressed agro, com descrição dos cinco eixos de avaliação e critérios de corte.
Por que modelos genéricos falham no crédito agro distressed
Os modelos de scoring bancários tradicionais foram calibrados para crédito corporativo ou de varejo: fluxo de caixa histórico constante, balanços auditados, garantias padronizadas. O crédito rural distressed rompe com todos esses pressupostos. O produtor inadimplente pode ter fluxo de caixa operacional positivo mesmo sem pagar dívidas financeiras. A garantia real (terra, produção) pode valer 3x o valor da dívida, mas estar mal documentada. O histórico bancário pode refletir uma crise sistêmica de preços, não insolvência real.
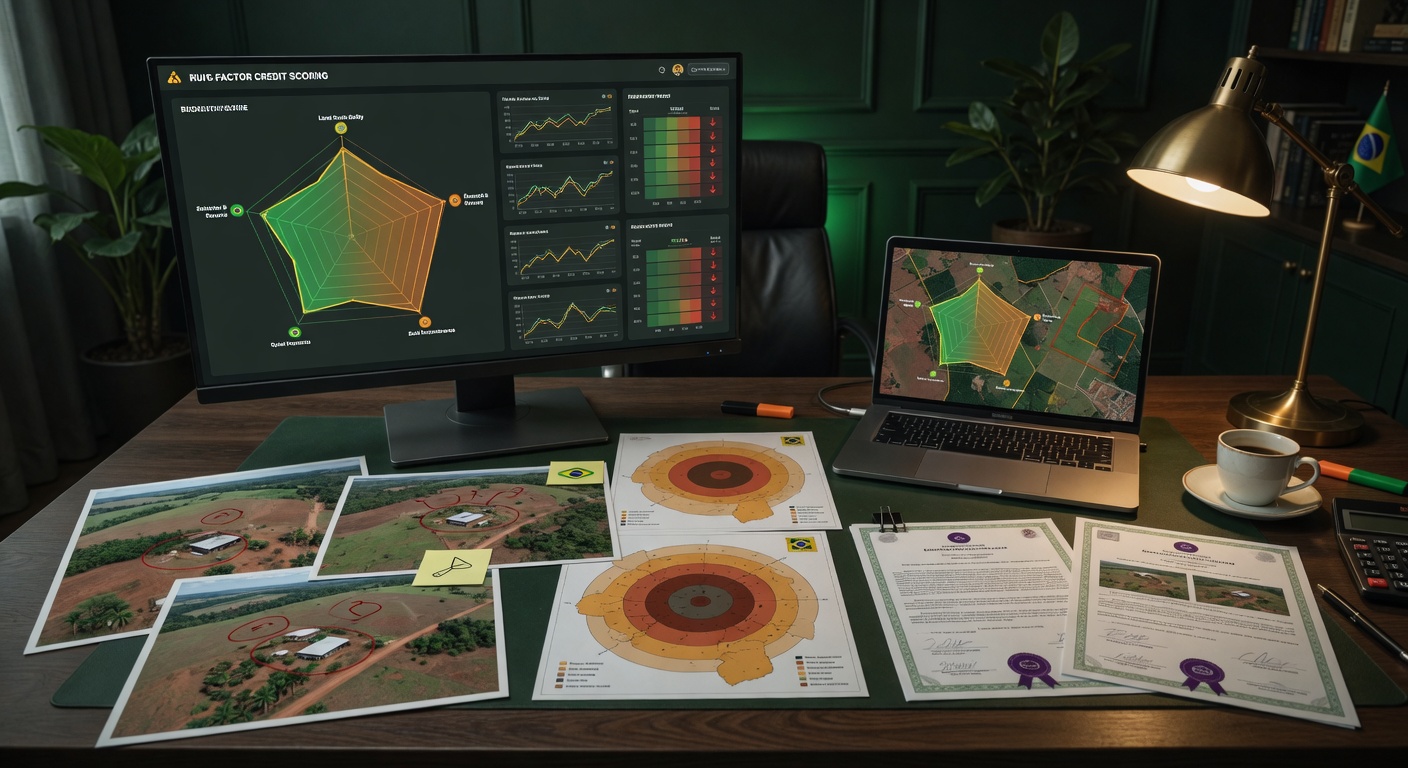
O scoring proprietário PAPX foi construído para capturar exatamente essa assimetria — identificar leads onde o risco real de não recuperação é baixo, mesmo que o perfil de crédito bancário convencional do devedor seja ruim.
Fator 1 — Qualidade e liquidez do lastro físico
Peso no modelo: 30%
A garantia real é o âncora de qualquer operação distressed. Avaliamos três dimensões: valor, liquidez e situação registral.
Valor: laudo técnico por engenheiro credenciado, método comparativo de mercado e método de renda capitalizada. Aplicamos desconto de liquidação forçada de 25-40% dependendo da localização e da liquidez do mercado fundiário local.
Liquidez: imóveis em municípios com mercado fundiário ativo (transações > 20/ano na mesma microrregião) recebem bônus de liquidez. Áreas remotas, com acesso precário ou em regiões de conflito fundiário recebem desconto adicional.
Situação registral: matrícula com cadeia dominial íntegra, sem ônus sobrepostos e com documentação ambiental regular recebe pontuação máxima. Qualquer irregularidade aciona revisão manual obrigatória.
Corte mínimo: razão garantia/dívida (LTV) de 1,5x após desconto de liquidação forçada. Operações abaixo desse patamar saem do pipeline neste fator.
Fator 2 — Capacidade de geração de caixa operacional
Peso no modelo: 25%
A pergunta não é "o produtor está pagando suas dívidas?" mas "o produtor consegue gerar caixa com sua atividade?" São perguntas diferentes. Um produtor pode ter R$ 20M em dívida bancária vencida e ainda assim produzir 50.000 sacas de soja por safra com margem operacional positiva.
Avaliamos: área plantada documentada, histórico de produtividade (laudos, notas fiscais de venda dos últimos 3 anos), contratos de venda futura vigentes, custo de produção estimado por cultura, e margem operacional projetada para a próxima safra.
Produtores com margem operacional positiva mesmo sem considerar o serviço da dívida financeira são classificados como elegíveis neste fator — o problema é financeiro, não operacional, o que é reestruturável.
Fator 3 — Perfil do devedor e histórico relacional
Peso no modelo: 20%
Tempo de atividade na mesma propriedade (quanto maior, menor o risco de abandono), relacionamento documentado com cooperativas ou tradings locais (indica integração ao mercado e acesso a insumos), histórico de renegociações anteriores (produtor que já renegociou e honrou o acordo tem score positivo — demonstra disposição de pagar), e ausência de litígios judiciais de alto valor não relacionados à dívida em reestruturação.
Sinais negativos que reduzem o score: venda recente de patrimônio sem explicação, abertura de novas empresas em período próximo à inadimplência, litígios trabalhistas ou ambientais de grande porte.
Fator 4 — Estrutura jurídica da dívida existente
Peso no modelo: 15%
O tipo de instrumento da dívida original e as garantias já constituídas determinam a complexidade e o custo do processo de reestruturação.
Favorável: dívida concentrada em 1-2 credores, instrumento simples (CCB, CDA/WA), garantia real já constituída, sem litígio ativo sobre o contrato.
Desfavorável: dívida pulverizada em muitos credores (> 5), CPR com entrega não realizada em discussão judicial, execução ativa com penhora em andamento, ou recuperação judicial já decretada (neste caso, o processo sai do fluxo padrão e vai para a mesa jurídica).
Fator 5 — Viabilidade operacional pós-reestruturação
Peso no modelo: 10%
O crédito distressed agro só faz sentido se o produtor consegue manter a operação após a reestruturação. Um produtor que precisa de capital de giro para plantar a próxima safra, mas cuja reestruturação não resolve o problema de acesso a insumos e crédito rotativo, vai inadimplir novamente.
Avaliamos: acesso a crédito de custeio pós-reestruturação (via cooperativa, trading ou programa BNDES), capacidade técnica de gestão da produção, e existência de comprador da produção já definido (contrato de venda ou relacionamento estável com trading/cooperativa).
Como o scoring é aplicado na prática
Cada lead recebe uma pontuação de 0 a 100 nos cinco fatores. Leads com score total abaixo de 55 são descartados. Entre 55 e 70, seguem para revisão manual pela equipe técnica. Acima de 70, entram no pipeline ativo e recebem dossiê Comitê-Ready.
O scoring é recalculado a cada nova informação recebida durante a due diligence. Um lead que começa em 65 pode subir para 78 após a chegada da matrícula atualizada — ou cair para 48 se a visita in loco revelar problemas não identificados na triagem remota.